
⏰ In 30 secondi:
- Ad aprile 2026, il TAEG medio sui prestiti personali sale all'8,33%;
- La cessione del quinto resta la formula di finanziamento più conveniente;
- In Lombardia Sondrio guida per importi, Bergamo per richiedenti più giovani.
Ad aprile 2026 il TAEG medio sui prestiti personali sale all'8,33%. In Lombardia calano gli importi richiesti per i prestiti, crescono per le cessioni del quinto. Sondrio e Bergamo guidano le classifiche provinciali rispettivamente per gli importi più alti e i richiedenti più giovani.

Esperto di mercati e prodotti finanziari


⏰ In 30 secondi:
Il mercato dei prestiti in Lombardia registra nel secondo trimestre del 2026 un moderato rialzo dei tassi, dopo un 2025 che aveva portato condizioni sensibilmente più favorevoli per i consumatori.
I dati dell'Osservatorio Finanziamenti di Segugio.it fotografano una situazione in evoluzione, dove le cessioni del quinto continuano a offrire le condizioni più vantaggiose e le differenze tra le province lombarde restano marcate, riflettendo un tessuto economico regionale eterogeneo.
Ad aprile il TAEG medio sui prestiti personali in Italia si attesta all'8,33%, in aumento di 26 punti base rispetto al primo trimestre dell'anno, quando era all'8,07%. Un rialzo contenuto, che riporta l'indicatore su valori in linea con quelli registrati nella seconda metà del 2025, senza dunque stravolgere il quadro complessivo.
Sul fronte delle cessioni del quinto, il panorama è più sfaccettato. Per i dipendenti privati, che rappresentano la fascia più ampia di richiedenti, il TAEG medio sale leggermente al 6,69%, sei punti base in più rispetto al trimestre precedente.
Rialzo analogo per i dipendenti pubblici, il cui tasso passa dal 5,64% al 5,78%. In controtendenza, invece, i pensionati, che beneficiano di un calo di 17 punti base: il TAEG medio scende dall'8,06% al 7,89%.
Le cessioni del quinto si confermano comunque la formula di finanziamento più conveniente, con i dipendenti pubblici che possono contare su tassi quasi un punto percentuale inferiori rispetto ai colleghi del settore privato, grazie alle maggiori garanzie offerte alle finanziarie.

 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Restringendo lo sguardo alla Lombardia, nei primi quattro mesi del 2026 l'importo medio richiesto per i prestiti personali si attesta a € 13.183, in leggero calo rispetto ai € 13.235 dello stesso periodo del 2025. La durata media dei finanziamenti cresce marginalmente, passando da 5 anni e mezzo a 5 anni e 7 mesi, mentre l'età dei richiedenti scende da 44 anni e 7 mesi a 44 anni, segnale di un rinnovato interesse da parte delle fasce anagrafiche più giovani.
Le differenze provinciali restano significative. Sondrio guida la classifica per importo medio richiesto, con € 14.475, mentre Cremona chiude con € 12.009. Sul fronte della durata, Como, Lodi, Mantova e Sondrio condividono il primato dei finanziamenti più lunghi (5 anni e 8 mesi), mentre Lecco registra i più brevi (5 anni e 6 mesi). Il profilo anagrafico varia altrettanto: a Bergamo si trovano i richiedenti più giovani della regione (42 anni e 5 mesi), mentre Lecco presenta l'età media più elevata (45 anni e 8 mesi).
Per le cessioni del quinto il trend è opposto rispetto ai prestiti personali: l'importo medio richiesto in Lombardia sale da € 20.800 a € 22.042 nel confronto tra i primi quattro mesi del 2025 e lo stesso periodo del 2026. Aumentano anche la durata media (da 8 anni e 2 mesi a 8 anni e 3 mesi) e l'età dei richiedenti, che passa da 49 anni e 7 mesi a 50 anni e 3 mesi.
Bergamo si distingue come la provincia con l'importo medio più alto per questa tipologia di finanziamento (€ 26.080), mentre Como si colloca all'estremo opposto con € 18.918. A Cremona la durata media raggiunge i 9 anni e 2 mesi, il valore più elevato della regione. Quanto al profilo anagrafico, Sondrio registra i richiedenti più maturi (57 anni e 8 mesi), mentre Brescia quelli più giovani (48 anni e 4 mesi).
Il quadro che emerge è quello di un mercato del credito al consumo in fase di assestamento. Dopo i benefici portati dai tagli della BCE nel biennio 2024-2025, il leggero rialzo dei tassi di inizio 2026 non compromette un contesto complessivamente favorevole.
La Lombardia, da sempre termometro del mercato creditizio italiano, conferma la propria vivacità con una domanda diversificata, importi richiesti in crescita per le cessioni del quinto e un profilo dei richiedenti che si rinnova.
Per chi cerca un finanziamento, il consiglio resta quello di utilizzare strumenti di comparazione, come ad esempio Segugio.it, che consente di confrontare le migliori offerte di prestito personale delle banche partner e trovare le soluzioni più adatte alle proprie esigenze.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |


Risparmiare è diventato difficile e ricostituire la liquidità accantonata richiede anni: così molti italiani ricorrono al prestito anche potendo pagare, pur di non toccare i risparmi. I dati di Banca d'Italia confermano già un credito in crescita per famiglie e imprese.
I prestiti finalizzati si confermano stabili, mentre il mercato registra una forte contrazione nei settori della tecnologia e dell’arredamento domestico. L'acquisto dell'auto nuova resta il motore principale del comparto dei finanziamenti finalizzati, segnando un balzo del 17,89% rispetto allo scorso anno.

Con un messaggio dedicato lo scorso 30 giugno, l'INPS ha aggiornato i tassi di interesse soglia relativi al terzo trimestre 2026 per la cessione del quinto della pensione. Le soglie in questione, che costituiscono di fatto il tetto massimo che una banca può applicare ai pensionati che attivano la cessione del quinto, valgono per i mesi di luglio, agosto e settembre 2026.
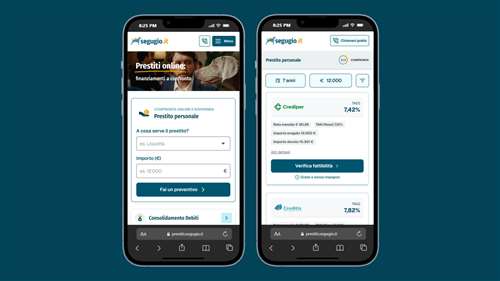
Segugio.it Prestiti rinnova il suo layout per rendere più semplice la ricerca e più chiaro il confronto delle offerte. La nuova ;veste grafica valorizza le informazioni essenziali, migliora leggibilità e usabilità e adotta un approccio mobile-first. Alla base vi è un Design System condiviso, che assicura coerenza visiva e supporta l’evoluzione della piattaforma nel tempo.
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.
Un comparatore di prestiti permette non solo di sondare il mercato alla ricerca del finanziamento più adeguato, ma di risparmiare tempo tramite il confronto immediato delle offerte e, una volta effettuata la scelta, di inoltrare la richiesta online.


