
⏰ In 30 secondi:
- Il 60,7% degli italiani ha oggi un finanziamento attivo;
- Prestiti finalizzati e personali coprono oltre 3/4 del credito;
- Rata media pro capite di 285 euro, rischio contenuto all'1,5%.
Secondo lo studio pubblicato da Mister Credit e CRIF, la quota di italiani con un credito attivo è salita al 60,7%. I prestiti finalizzati pesano per il 45,7% e i personali per il 30,4%, mentre la rata media pro capite sale a 285 euro al mese con rischiosità contenuta all'1,5%.

Esperto di mercati e prodotti finanziari


⏰ In 30 secondi:
L'utilizzo del credito rateale da parte dei consumatori italiani registra una crescita costante. Come evidenziato dall'aggiornamento della Mappa del Credito condotto da Mister Credit, l'area di CRIF basata sui dati Eurisc, nei primi sei mesi dell'anno si è allargata la platea di cittadini con almeno un finanziamento attivo.
La quota di maggiorenni con un finanziamento in corso ha raggiunto il 60,7%, in aumento dell’1,8% rispetto a un anno fa. A guidare questa dinamica è soprattutto il mercato dei prestiti, sostenuto dalla ripresa dei consumi delle famiglie e dallo sviluppo dei finanziamenti small ticket per gli acquisti di piccolo importo.
Nel settore del credito, i prestiti rappresentano la componente principale. Beatrice Rubini, Direttrice della linea Mister Credit di CRIF, spiega che questi dati confermano quanto il credito continui a rappresentare uno strumento importante per sostenere i progetti e le spese delle famiglie italiane. “I prestiti finalizzati all'acquisto di beni e servizi costituiscono la forma più diffusa con il 45,7% dei contratti attivi, mentre i prestiti personali incidono per il 30,4%. Insieme coprono oltre tre quarti del mercato, lasciando ai mutui casa una quota pari al 23,9%.”
Lo studio condotto da CRIF evidenzia andamenti specifici per le diverse tipologie di prestito. Per i prestiti finalizzati, la rata mensile sale leggermente a 139 euro, con un'esposizione residua in crescita del 7,7%, rimanendo comunque contenuta e inferiore a 6 mila euro.
Per i prestiti personali, la rata media mensile aumenta dell’1,9% arrivando a 259 euro, con un debito residuo di circa 16.400 euro (+1,3%).
Complessivamente, la rata media mensile pro capite pagata dagli italiani per mutui casa e prestiti è pari a 285 euro (+2,5%), mentre l'esposizione residua media si attesta a 32.899 euro (+4,0%).

 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
L'analisi degli obiettivi per cui si richiede un finanziamento conferma il forte legame tra credito e progetti familiari. Rubini evidenzia come i mutui rappresentino il 23,9% dei finanziamenti attivi, mentre i prestiti personali incidano per il 30,4%.
La forma di credito più diffusa resta, però, quella dei prestiti finalizzati all’acquisto di beni e servizi, che raggiunge il 45,7% del totale. Analizzando le finalità di spesa, emerge come il credito venga richiesto soprattutto per esigenze legate alla casa (42,8%), da parte di chi intende ristrutturare o arredare, seguite dall’acquisto di mezzi di trasporto (30,6%) e di elettronica ed elettrodomestici (17,9%).
Dallo studio emerge un quadro dettagliato del profilo anagrafico di chi ricorre ai finanziamenti. Il credito si concentra tra i 30 e i 60 anni: oltre quattro persone su cinque tra i 41 e i 50 anni hanno un contratto attivo, mentre tra i 18 e i 30 anni la quota è del 30,7%.
I giovani prediligono i prestiti finalizzati, più accessibili per i primi acquisti. Gli over 60 registrano un utilizzo del credito pari al 42,8%, orientandosi maggiormente sui prestiti personali. Sul piano del genere, gli uomini rappresentano il 59,0% dei titolari di finanziamenti, mentre le donne il 41,0%.
Nonostante l'aumento dell'indebitamento medio, la sostenibilità del debito resta elevata. Le rilevazioni elaborate da Assofin, CRIF e Prometeia indicano un tasso di rischiosità del credito pari all'1,5% a marzo 2026.
A livello regionale, la Toscana guida per quota di popolazione con crediti attivi (69,2%), seguita da Lazio (67,4%) e Valle d'Aosta (66,5%). All'opposto figurano il Trentino-Alto Adige (37,9%), la Basilicata (48,8%) e il Molise (53,3%). Le rate più contenute si registrano al Sud in Calabria, Sardegna e Sicilia con 240 euro medi al mese, in virtù della maggiore incidenza dei prestiti finalizzati.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| DB EASY DIGITAL Deutsche Bank | € 161,40 | 10,85% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

La durata più frequentemente scelta dai richiedenti un prestito consolidamento è di 84 mesi, mentre per altri finanziamenti la durata preferita è di 60 mesi, evidenziando una maggiore flessibilità per chi opta per questa soluzione. L'età media di chi richiede un prestito consolidamento è di 44 anni, risultando un anno più giovane rispetto a chi chiede prestiti per altre finalità (45 anni).
I prestiti finalizzati si confermano stabili, mentre il mercato registra una forte contrazione nei settori della tecnologia e dell’arredamento domestico. L'acquisto dell'auto nuova resta il motore principale del comparto dei finanziamenti finalizzati, segnando un balzo del 17,89% rispetto allo scorso anno.
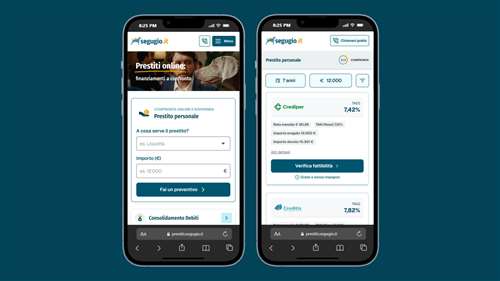
Segugio.it Prestiti rinnova il suo layout per rendere più semplice la ricerca e più chiaro il confronto delle offerte. La nuova ;veste grafica valorizza le informazioni essenziali, migliora leggibilità e usabilità e adotta un approccio mobile-first. Alla base vi è un Design System condiviso, che assicura coerenza visiva e supporta l’evoluzione della piattaforma nel tempo.
Accedere al portale dell’Agenzia delle Entrate Riscossione permette di visualizzare in tempo reale cartelle esattoriali e avvisi di accertamento non pagati. Utilizzando le credenziali digitali come SPID o CIE si ottiene un estratto conto completo per pianificare la regolarizzazione del debito.

Un comparatore di prestiti permette non solo di sondare il mercato alla ricerca del finanziamento più adeguato, ma di risparmiare tempo tramite il confronto immediato delle offerte e, una volta effettuata la scelta, di inoltrare la richiesta online.

I prestiti per la persona stanno conoscendo un momento importante di crescita, che genera una corrispondente offerta del mercato finanziario. Vediamo in questa guida le proposte di prestiti personali del settore.

Nel prestito per la mobilità vengono compresi tutti quei finanziamenti che consentono al consumatore di finanziare a rate l'acquisto di beni durevoli, quali le automobili, le moto, le imbarcazioni.

