⏰ In 30 secondi:
- Nel 2027 la rivalutazione delle pensioni passa dagli scaglioni a sei fasce;
- L’adeguamento resta pieno fino a quattro volte il trattamento minimo INPS;
- Oltre questa soglia la rivalutazione scende fino al 32% per gli assegni più alti.
La legge di bilancio 2027 introduce sei fasce di rivalutazione delle pensioni, con un adeguamento pieno fino a quattro volte il trattamento minimo INPS e via via minore per gli assegni più alti. Ecco come cambia il calcolo rispetto al sistema a scaglioni oggi in vigore.

Esperta di prodotti finanziari


⏰ In 30 secondi:
La legge di bilancio 2027 modifica per il 2027 il meccanismo con cui le pensioni vengono adeguate all’inflazione. L’articolo 55 del disegno di legge, ora all’esame del Parlamento, introduce sei fasce di rivalutazione: piena per gli assegni fino a quattro volte il trattamento minimo INPS e progressivamente ridotta oltre questa soglia, fino al 32% per gli importi più elevati. Le pensioni entro il limite continueranno a ricevere l’adeguamento integrale.
La rivalutazione della pensione, detta anche perequazione automatica, è l’aumento che l’INPS applica ogni anno alle pensioni in pagamento per allinearle all’andamento dei prezzi.
Il riferimento è la variazione dell’indice Istat del costo della vita: un decreto ministeriale fissa un tasso annuo provvisorio di capitalizzazione per la rivalutazione che decorre dal 1° gennaio e viene verificato l’anno successivo, con eventuali conguagli.
Per il 2026 il tasso provvisorio è stato fissato all’1,4% e il trattamento minimo a 611,85 euro mensili, come indicato dall’INPS nella circolare n. 153 del 19 dicembre 2025.
L’adeguamento, tuttavia, non è uguale per tutti. Fin dalla legge n. 448 del 1998 la percentuale riconosciuta varia in base all’importo dell’assegno: piena per le pensioni più basse e parziale per quelle più alte. Le regole sono state modificate più volte, con il blocco del biennio 2012-2013, le fasce introdotte per il 2023 e il 2024 e il ritorno, dal 2025, al sistema ordinario.
Il sistema oggi in vigore funziona per scaglioni, con una logica simile a quella dell’Irpef. Come precisa l’INPS, la rivalutazione si applica in misura piena alla parte di pensione fino a quattro volte il trattamento minimo e in misura ridotta agli importi superiori. Ogni quota conserva la propria percentuale, per cui anche gli assegni più elevati ricevono l’adeguamento pieno sulla prima parte.
Il disegno di legge prevede invece, per il 2027, un sistema per fasce applicato all’intero importo: si individua la fascia in cui ricade la pensione complessiva e la percentuale corrispondente si applica a tutto l’assegno. Le fasce sono definite in rapporto al trattamento minimo INPS e prevedono le seguenti quote di rivalutazione:
Il testo contiene, inoltre, una clausola di salvaguardia: chi supera di poco una soglia riceve comunque un aumento sufficiente a raggiungere l’importo spettante a chi si trova esattamente al limite della fascia precedente.
 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Le percentuali delle fasce indicano quanta parte dell’inflazione viene riconosciuta a ciascuna pensione. Una pensione che rientra nella fascia all’85%, ad esempio, riceve un aumento pari all’85% del tasso di rivalutazione fissato per il 2027.
L’importo effettivo dipende quindi da due elementi: il tasso stabilito con il decreto ministeriale e la fascia in cui si colloca l’assegno. Il percorso si articola in tre passaggi:
Gli importi aggiornati per il 2027 saranno quindi resi noti dall’INPS con la consueta circolare di fine anno, una volta approvata la legge di bilancio e pubblicato il decreto sul tasso di rivalutazione.
La norma riguarda il solo 2027, ma i suoi effetti si estendono oltre. Dal 2028 tornerà in vigore il sistema ordinario, che però verrà applicato all’importo raggiunto dopo la rivalutazione del 2027: gli adeguamenti futuri partiranno quindi da questa base.
La Corte dei conti, nell’audizione sulla manovra davanti alle commissioni Bilancio di Camera e Senato, ha richiamato l’attenzione su questo aspetto, segnalando l’opportunità di meccanismi di indicizzazione più stabili, che riducano l’incertezza sul valore reale della pensione nel corso degli anni.
Il disegno di legge deve essere approvato entro il 31 dicembre e, durante l’esame parlamentare, il testo potrà essere modificato. Entro la fine dell’anno è atteso il decreto che fisserà il tasso provvisorio di rivalutazione, mentre gli importi aggiornati compariranno sul cedolino a partire da gennaio.
L’evoluzione dell’assegno nei prossimi anni è un elemento utile anche nella pianificazione di un finanziamento. Nella cessione del quinto della pensione, la rata, trattenuta direttamente dall’ente previdenziale, non può superare un quinto dell’importo netto, calcolato al momento della richiesta, e la pensione residua non può scendere sotto il trattamento minimo.
Conoscere in anticipo la crescita prevista dell’assegno aiuta quindi a scegliere un importo e una durata in linea con il proprio bilancio familiare. Nel costo complessivo rientra anche la copertura assicurativa obbligatoria, che varia in funzione dell’età. Chi ha già un finanziamento in corso può inoltre valutare un rinnovo o il consolidamento debiti di più prestiti in un’unica rata.
L’indicatore da considerare è il TAEG, che comprende interessi e oneri accessori e consente un confronto omogeneo tra le proposte. Su Segugio.it è possibile mettere a confronto le migliori offerte di cessione del quinto e le migliori offerte di prestito personale proposti dalle banche partner e individuare la soluzione più adatta alle proprie esigenze.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| DB EASY DIGITAL Deutsche Bank | € 161,40 | 10,85% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Meno tasse per i giovani e sugli aumenti contrattuali, aiuti alle famiglie e un fondo per le pensioni: prende forma il pacchetto di interventi per il prossimo anno. Le agevolazioni possono alleggerire alcune spese, ma restano da definire requisiti e modalità di accesso.
La CGIL contesta soprattutto il numero limitato di lavoratori e pensionati che beneficerebbero dello sconto. Richiamando dati del ministero dell’Economia, il sindacato sostiene infatti che oltre il 92% di dipendenti e pensionati dichiara meno di 50mila euro lordi l’anno. Il dato descrive i redditi lordi dichiarati: non coincide necessariamente con l’imponibile fiscale su cui si calcola l’Irpef.
Un altro anno con le attuali detrazioni per rinnovare casa, evitando la riduzione prevista dal 2027. Il Governo annuncia anche la conferma del bonus mobili fino a 5 mila euro di spesa. La stabilità dei tassi BCE accresce l’appeal di chi programma di finanziare i lavori di ristrutturazione.
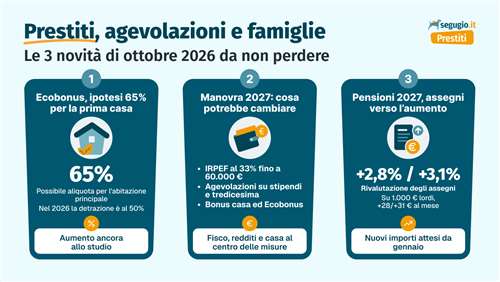
Dai lavori per rendere la casa più efficiente alle entrate di lavoratori e pensionati, ottobre porta nuove prospettive per il bilancio familiare. Vediamo le novità sull’Ecobonus e sulla Manovra 2027 e gli aumenti attesi per le pensioni, con i rimandi agli approfondimenti.
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.


