⏰ In 30 secondi:
- Il taglio Irpef può valere fino a 500 euro per i redditi oltre 50mila euro;
- La CGIL critica la platea limitata di lavoratori e pensionati beneficiari;
- Dal 2027 la soglia del regime forfettario salirebbe a 100mila euro.
Fino a 500 euro di risparmio all’anno, ma solo per chi supera i 50mila euro di reddito imponibile. Il taglio dell’Irpef, previsto dalla manovra 2027, riapre così il confronto su chi riceve davvero il beneficio e su come distribuire le risorse tra le diverse fasce di contribuenti.


⏰ In 30 secondi:
La riduzione dell’Irpef, prevista dal disegno di legge di bilancio per il 2027, può valere fino a 500 euro l’anno, ma non riguarda tutti i contribuenti. La proposta estende infatti l’aliquota del 33% fino a 55mila euro di reddito imponibile: oggi si applica fino a 50mila euro, mentre sulla parte che supera questa soglia scatta il 43%. Lo sconto interessa dunque soltanto i redditi oltre i 50mila euro e, per chi supera i 55mila, resta limitato a quella fascia. Il testo è all’esame della Camera e può ancora essere modificato.
Il calcolo è semplice: su ogni euro compreso tra 50mila e 55mila l’aliquota scenderebbe di dieci punti. Il risparmio seguirebbe quindi i seguenti scaglioni:
Sotto i 50mila non ci sarebbe un vantaggio diretto da questa specifica misura. Sono importi riferiti all’Irpef lorda: quello effettivo può cambiare in base alla situazione fiscale individuale e alle addizionali regionali e comunali.
La CGIL contesta soprattutto il numero limitato di lavoratori e pensionati che beneficerebbero dello sconto. Richiamando dati del ministero dell’Economia, il sindacato sostiene infatti che oltre il 92% di dipendenti e pensionati dichiara meno di 50mila euro lordi l’anno. Il dato descrive i redditi lordi dichiarati: non coincide necessariamente con l’imponibile fiscale su cui si calcola l’Irpef.
Il sindacato lega la critica anche al drenaggio fiscale: con l’aumento nominale di stipendi e pensioni, può crescere l’imposta dovuta anche quando il reddito non aumenta in termini reali. Secondo le stime citate dalla CGIL, tra il 2022 e il 2025 il fenomeno avrebbe comportato oltre 30 miliardi di euro di Irpef in più; per il solo 2026 il costo per lavoratori e pensionati sarebbe di 4,5 miliardi. Queste le valutazioni del sindacato, che chiede interventi più ampi a sostegno dei redditi.
 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Nel disegno di legge c’è anche una modifica al regime forfettario per gli autonomi: dal 2027 la soglia salirebbe da 85mila a 100mila euro per le imposte sui redditi. Tra 85mila e 100mila euro resterebbe però l’applicazione dell’Iva, secondo le regole previste dalla proposta. La CGIL considera sbilanciato il confronto con i dipendenti, che pagano l’Irpef ordinaria.
Il paragone, tuttavia, non è immediato: cambiano il modo in cui si calcola il reddito imponibile, il trattamento delle spese e quello dei contributi. Resta aperta la questione di come distribuire gli alleggerimenti fiscali tra categorie con regole diverse.
Per le famiglie, il taglio arriva mentre i prezzi tornano a salire. Nella stima preliminare, l’Istat registra a ottobre 2026 un’inflazione annua del 5,4%, contro il 4,2% di settembre. In questo quadro, il risparmio promesso dall’Irpef può dare un aiuto, ma il suo peso dipende da chi lo riceve e dall’andamento delle spese quotidiane.
Il risparmio fiscale può contribuire anche al reddito disponibile, ma da solo non basta a determinare la capacità di una famiglia di sostenere una rata del prestito.
Per valutare un prestito personale contano anche le entrate disponibili, gli altri impegni economici, la durata e il costo complessivo del finanziamento, espresso dal TAEG.
Il punto, quindi, non è soltanto il risparmio massimo di 500 euro, ma la platea che riuscirà a ottenerlo. La risposta definitiva dipenderà dalle modifiche che il Parlamento apporterà alla manovra e da come le misure si tradurranno nelle dichiarazioni fiscali dei contribuenti.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| DB EASY DIGITAL Deutsche Bank | € 161,40 | 10,85% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Un altro anno con le attuali detrazioni per rinnovare casa, evitando la riduzione prevista dal 2027. Il Governo annuncia anche la conferma del bonus mobili fino a 5 mila euro di spesa. La stabilità dei tassi BCE accresce l’appeal di chi programma di finanziare i lavori di ristrutturazione.
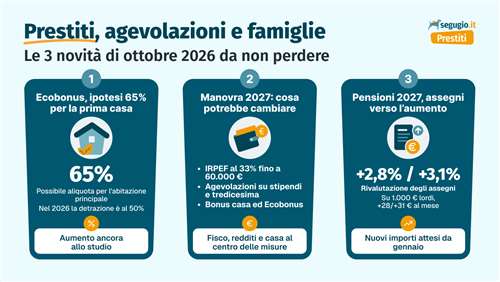
Dai lavori per rendere la casa più efficiente alle entrate di lavoratori e pensionati, ottobre porta nuove prospettive per il bilancio familiare. Vediamo le novità sull’Ecobonus e sulla Manovra 2027 e gli aumenti attesi per le pensioni, con i rimandi agli approfondimenti.

La Manovra 2027 prende forma tra sgravi fiscali, sostegni al lavoro e possibili proroghe delle agevolazioni edilizie. Per chi valuta un prestito, è importante capire quanto cambierà il reddito disponibile e quale parte delle spese resterà da finanziare, in attesa delle decisioni del Governo e del Parlamento
Il Bonus mamme è tra le misure al centro della prossima manovra di Governo, sebbene la sua riconferma anche per il 2027 e il suo eventuale potenziamento siano ancora legati alla Legge di Bilancio. L’obiettivo resta quello di sostenere le mamme e la presenza femminile nel mercato del lavoro, ma la strada che la misura in questione prenderà è ancora da definire. Vediamo da vicino come potrebbe cambiare.

Quali sono gli aspetti da tenere in considerazione quando si decide di ricorrere a un prestito per finanziare un progetto? Per scegliere quello che fa per sè, non bisogna considerare solo il tasso di interesse.
Come richiedere un finanziamento e quali sono i requisiti per ottenere un prestito? Tutti i consigli per valutare la convenienza del prestito e ottenere la cifra richiesta senza sorprese.

