
⏰ In 30 secondi:
- Il bonus pensioni 2026 arriva fino a 154,94 euro sul cedolino di dicembre;
- Il bonus richiede il rispetto dei limiti di pensione e reddito previsti;
- Cessione del quinto e prestiti personali sono alternative per altre spese.
Il contributo statale, che può arrivare fino a 155 euro, viene accreditato automaticamente dall'INPS sul cedolino di dicembre. Ecco i criteri di assegnazione e tutti gli importi in dettaglio per capire a chi spetta e chi invece resta escluso, con un'attenzione alle alternative disponibili sul mercato.

Esperto di prodotti finanziari


⏰ In 30 secondi:
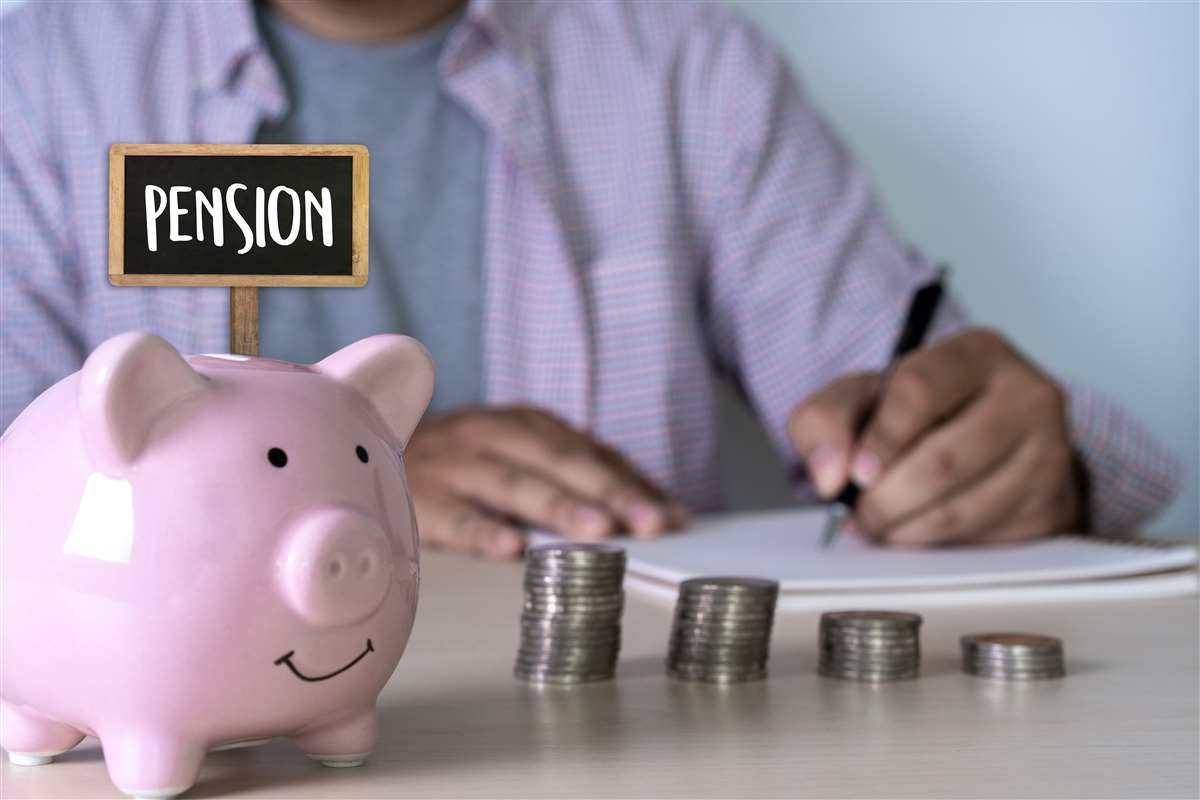
Con l’arrivo di dicembre, molti pensionati possono contare su un piccolo aiuto extra oltre alla tredicesima: un'integrazione fino a 154,94 euro. Sebbene questo contributo alleggerisca le spese di fine anno, può non essere sufficiente a coprire uscite straordinarie come cure mediche, lavori in casa o progetti familiari. In questi casi, affiancare al contributo pubblico una soluzione di credito mirata, può davvero fare la differenza.
Vediamo da vicino cosa prevede il bonus pensioni 2026. Iniziamo col dire che il contributo viene accreditato automaticamente dall’INPS sul cedolino di dicembre, senza limiti anagrafici, senza bisogno di inoltrare una domanda specifica né di presentare ISEE.
Il bonus spetta solo ai titolari di trattamenti previdenziali (inclusi gli iscritti alle gestioni sostitutive e integrative dell’Ago e alle casse professionali). Restano, invece, escluse le prestazioni assistenziali come assegno sociale, invalidità civile e Ape sociale.
Per ottenere l’intera somma prevista occorre tuttavia rispettare due condizioni:
Chi possiede i requisiti ma non percepisce l’accredito può richiedere la ricostituzione della pensione tramite INPS o patronato. Al contrario, chi percepisce l’importo senza averne diritto rischia il recupero tramite trattenute future.
 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Non tutti i trattamenti previdenziali danno accesso all’integrazione: restano infatti fuori, oltre alle prestazioni assistenziali, anche gli assegni erogati a specifiche categorie professionali come i dirigenti d’azienda e i dipendenti degli enti creditizi.
Inoltre, chi percepisce più pensioni deve sommare tutti gli importi lordi annui, comprese eventuali maggiorazioni sociali, per verificare il rispetto della soglia minima. Per chi, infine, ha maturato la pensione nel corso del 2026, il bonus viene comunque riconosciuto, ma riproporzionato in base ai mesi effettivi di erogazione.
Quando il sostegno previdenziale non basta a finanziare una spesa importante, i pensionati hanno accesso a strumenti di credito dedicati. La soluzione più diffusa è la cessione del quinto della pensione: finanziamento a tasso fisso rimborsabile fino a 10 anni con trattenuta diretta sul cedolino mensile, la cui rata non può mai superare il 20% dell’assegno netto. In alternativa, per importi contenuti o durate più brevi, è possibile valutare anche un prestito personale che offre maggiore flessibilità senza vincoli diretti sulla pensione.
Per evitare di appesantire il bilancio mensile, è indispensabile valutare alternative di finanziamento con la massima attenzione, confrontando TAEG, spese accessorie e copertura assicurativa.
In questo senso, aiuta il comparatore gratuito di Segugio.it, che mette a confronto in pochi istanti le proposte di migliori offerte di prestito personale e cessione del quinto delle principali banche e finanziarie partner.
Inserendo l’importo richiesto, la durata desiderata e i dati relativi alla propria pensione, lo strumento restituisce una panoramica delle soluzioni disponibili, permettendo di individuare il finanziamento più sostenibile e adatto alle proprie necessità.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Credito Personale Agos | € 153,73 | 8,73% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Dal 2027 la rivalutazione delle pensioni cambia: piena fino a quattro volte il trattamento minimo INPS e ridotta oltre, con sei fasce applicate sull’intero assegno. Cos’è la perequazione, come funziona il nuovo sistema e come si arriva all’aumento sul cedolino.
Meno tasse per i giovani e sugli aumenti contrattuali, aiuti alle famiglie e un fondo per le pensioni: prende forma il pacchetto di interventi per il prossimo anno. Le agevolazioni possono alleggerire alcune spese, ma restano da definire requisiti e modalità di accesso.
Un altro anno con le attuali detrazioni per rinnovare casa, evitando la riduzione prevista dal 2027. Il Governo annuncia anche la conferma del bonus mobili fino a 5 mila euro di spesa. La stabilità dei tassi BCE accresce l’appeal di chi programma di finanziare i lavori di ristrutturazione.
Pensioni più ricche nel 2027 significano anche più margine sul credito: con la cessione del quinto la rata massima segue l’assegno netto. Ecco come funzionano perequazione e rivalutazione del montante e perché è utile confrontare le offerte prima di scegliere.
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.
L'offerta dei prodotti finanziari nel settore del credito a breve e medio termine non si esaurisce con il prestito personale e la cessione del quinto. Vediamo in questa guida quali sono le altre proposte del mercato.

