
⏰ In 30 secondi:
- Bonus scuola e colonnine: agevolazioni per ridurre le spese;
- Prestiti personali in crescita, trainati soprattutto dai giovani;
- Prima del prestito, valuta rata, TAEG e costi complessivi.
Settembre riporta al centro le spese per la scuola e i progetti rimandati durante le ferie. I bonus, i dati Experian sui giovani e i consigli per scegliere un finanziamento offrono tre spunti per affrontare la ripartenza con maggiore attenzione al bilancio familiare.

Esperta di prodotti finanziari


⏰ In 30 secondi:
Settembre è il mese delle ripartenze. La scuola riapre, le ferie finiscono e tornano i progetti personali e familiari: iscriversi a un corso di ceramica, investire nella formazione professionale o cambiare l’arredamento di casa. Dopo la pausa estiva, è il momento di riprendere le idee lasciate in sospeso e capire come realizzarle.
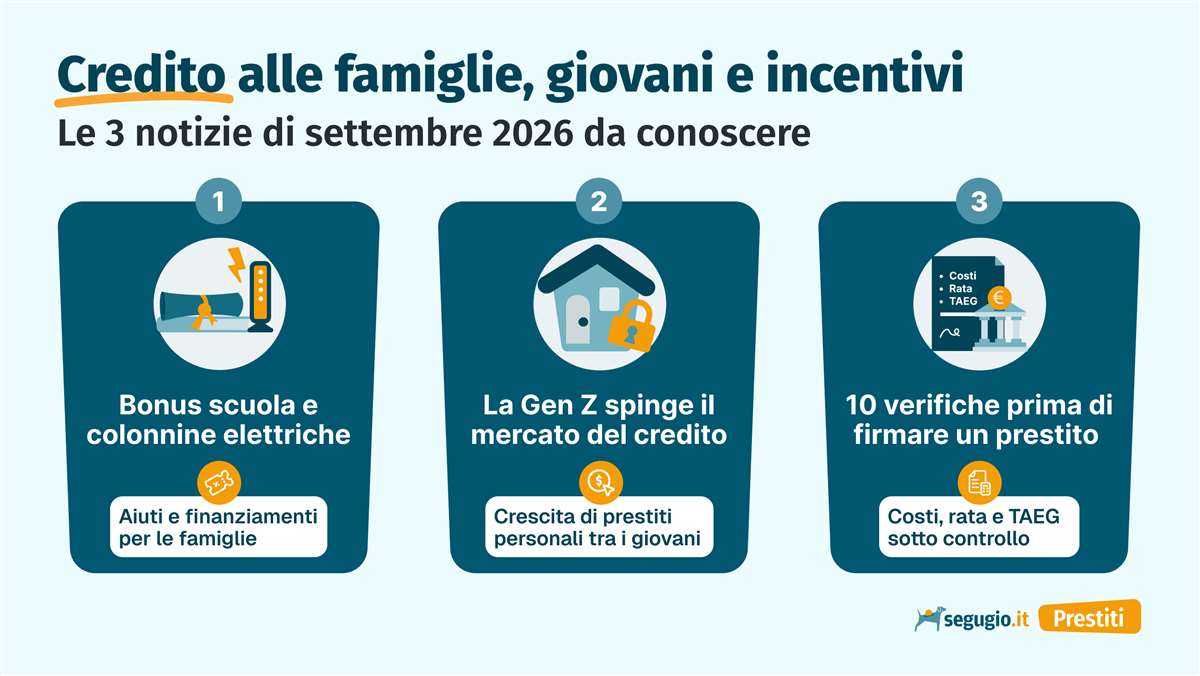
Fortunatamente a settembre 2026, tra agevolazioni e soluzioni di finanziamento, sono diversi gli strumenti da valutare per sostenere queste spese. Vediamo allora le principali notizie di settembre 2026 che aiutano a orientarsi tra le varie possibilità di risparmio: dai bonus per la scuola e le colonnine elettriche alla crescente domanda di credito dei giovani, fino agli accorgimenti per scegliere un prestito.
La ripartenza comincia dai banchi di scuola, con le spese che accompagnano il nuovo anno. Tra i bonus scuola attualmente in corso, la detrazione del 19% è uno dei più interessanti: si applica a un massimo di 1.000 euro di spesa per studente.
Tra le voci incluse nel bonus:
Restano invece esclusi libri di testo e cancelleria.
Il mese ha visto anche la scadenza del 21 settembre per il bonus scuole paritarie, fino a 1.500 euro per le famiglie con ISEE non superiore a 30.000 euro. Per i libri sono invece previsti contributi regionali e comunali, con requisiti da verificare nei singoli bandi.
Per chi punta sulla mobilità elettrica e progetta di installare una ricarica domestica, il 22 settembre si è aperto lo sportello del bonus colonnine elettriche. Il contributo copre l’80% delle spese ammissibili, fino a 1.500 euro per i privati e 8.000 euro per i condomini. Le domande sono previste fino al 31 gennaio 2027, per installazioni effettuate entro il 31 dicembre 2026, nei limiti delle risorse disponibili.
L’agevolazione esclude le spese sostenute tramite finanziamento. Chi resta fuori dal bonus può però valutare un prestito personale per realizzare l’intervento, dilazionando il costo con una rata costante e sostenibile.

 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
La voglia di fare progetti si inserisce in un mercato del credito dinamico. Il rapporto Experian pubblicato a settembre fotografa le richieste di agosto 2026: i prestiti personali crescono del 20% rispetto allo stesso mese del 2025, mentre l’importo medio richiesto scende del 18%, a 7.607 euro.
L’approfondimento su prestiti personali e Gen Z mette in evidenza il contributo dei più giovani. Le loro richieste aumentano del 34% su base annua, contro il 25% dei Millennial e il 20% della Generazione X.
La flessione rispetto a luglio risente proprio delle logiche tipiche della pausa estiva, durante la quale si rinviano acquisti e decisioni economiche. Il confronto con l’anno precedente mostra però una domanda vivace, anche se accompagnata da importi medi più contenuti. Per chi torna a pianificare le proprie spese, conoscere le condizioni delle offerte diventa quindi un passaggio centrale e approfittare della comparazione online è il primo passo per approcciarsi al credito in maniera consapevole.
Quanto serve davvero per il nuovo progetto e quale impegno mensile può sostenere il bilancio familiare? Sono le prime valutazioni da fare prima di richiedere un finanziamento. I nostri consigli per chiedere un prestito partono proprio dalla definizione dell’importo e dalla verifica delle entrate e delle uscite, comprese le rate già in corso.
Per confrontare le proposte occorre guardare al TAEG, che comprende i principali costi del finanziamento. Una rata più bassa ottenuta allungando la durata può comportare un maggiore esborso complessivo. Vanno valutate anche le eventuali polizze abbinate e le condizioni riportate nel SECCI, il documento con le informazioni europee di base sul credito ai consumatori.
Su Segugio.it è possibile confrontare gratuitamente le offerte delle banche partner e modificare importo e durata della simulazione. Questo permette di valutare come cambiano le condizioni e di individuare una proposta coerente con la propria capacità di rimborso.
Dalla scuola alla casa, i progetti di settembre richiedono scelte concrete anche sul fronte delle spese. Conoscere i bonus e i loro requisiti, valutare il ricorso al credito e confrontarne i costi aiuta a ripartire con un programma sostenibile per il bilancio familiare.
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Oggi 22 settembre è il "click day" dedicato al bonus colonnine elettriche. A partire dalle 12, infatti, è possibile presentare la domanda per accedere al contributo finalizzato all'acquisto e all'installazione di infrastrutture di ricarica privata per i veicoli elettrici. Ecco tutti i dettagli del contributo attivato dal MIMIT.

Con l’inizio della stagione scolastica torna la necessità, per le famiglie, di affrontare le spese legate alla formazione dei figli. Dai rimborsi fiscali ai voucher specifici, sono diversi gli strumenti di sostegno pubblico, anche se l'accesso è vincolato ai parametri reddituali. Vediamo da vicino come muoversi per ridurre i costi.
Il prestito auto usata si conferma tra i finanziamenti più richiesti dagli italiani, contando per il 17,5% del totale nel secondo trimestre del 2026. Secondo l'Osservatorio Finanziamenti di Segugio.it, l'importo medio richiesto per questa finalità è di 11.300 euro. Scopri le migliori offerte di agosto 2026.

È il prossimo 30 settembre il termine per presentare le istanze contributive che i datori di lavoro devono inoltrare all’INPS per poter usufruire degli sgravi contributivi previsti da tre misure chiave: Bonus Giovani, Bonus Donne e Bonus ZES Unica. Vediamo da vicino cosa prevedono le agevolazioni e come usufruirne.

Quali sono gli aspetti da tenere in considerazione quando si decide di ricorrere a un prestito per finanziare un progetto? Per scegliere quello che fa per sè, non bisogna considerare solo il tasso di interesse.
Un comparatore di prestiti permette non solo di sondare il mercato alla ricerca del finanziamento più adeguato, ma di risparmiare tempo tramite il confronto immediato delle offerte e, una volta effettuata la scelta, di inoltrare la richiesta online.

