
Prestiti personali in crescita: ecco i suggerimenti per risparmiare
Nonostante la vivacità del mercato, il costo del credito al consumo in Italia è superiore alla media europea, il che suggerisce l'importanza di confrontare le offerte. Nel maggio 2025, segnala uno studio della First Cisl, il TAEG applicato dai principali istituti si è attestato al 10,18%.

Esperto di mercati e prodotti finanziari


Nel primo trimestre 2025, il credito al consumo in Italia ha toccato la soglia dei 171,1 miliardi di euro, segnando una crescita del 5,4% rispetto allo stesso periodo del 2024 e confermando il trend di espansione che, a questo punto, non ha più un carattere solo congiunturale, ma si avvicina ad assumere un carattere strutturale.
Questo settore rappresenta una delle voci principali nella domanda di finanziamenti da parte delle famiglie italiane, che sempre più spesso ricorrono a prestiti personali per sostenere acquisti e spese non programmabili.
L’accesso al credito e il ruolo del comparatore online per risparmiare
Nonostante la vivacità del mercato, il costo del credito al consumo in Italia rimane superiore alla media europea. Nel maggio 2025, segnala uno studio della First Cisl, il TAEG applicato dai principali istituti si è attestato al 10,18%, valore in rilasciato rispetto ai mesi precedenti, ma ancora distante dalla media dell'area euro (8,33%) e in netto contrasto con Francia (6,58%) e Germania (8,3%). Ciò significa che, a parità di importo e durata, per un prestito personale richiesto in Italia si pagano interessi complessivi molto più elevati rispetto ai principali mercati Ue.
Tutti aspetti che mettono in rilievo il ruolo che può giocare un comparatore online, come ad esempio Segugio.it, il quale – mettendo a confronto le diverse offerte – consente di individuare quella più conveniente per il singolo consumatore. Questi servizi, infatti, consentono di effettuare simulazioni inserendo tutte le caratteristiche del richiedente, in modo da fornire un’idea precisa di ciò che il mercato offre.
Credito al consumo: quanto incide sulle famiglie?
Il peso del credito al consumo sul totale dei finanziamenti alle famiglie ha raggiunto il 19,1% in Italia: una quota, segnala lo studio condotto dal sindacato dei bancari della Cisl, che colloca il nostro Paese al vertice europeo (la media area euro è dell'11,2%).
Germania e Francia mostrano quote inferiori, rispettivamente 9,5% e 12,7%. Questa tendenza riflette la crescita della propensione a indebitarsi per finalità di consumo, assecondando una dinamica in cui le famiglie, pur avendo migliorato la loro affidabilità creditizia, mostrano un crescente affidamento sulle tariffe per sostenere i bilanci quotidiani.
L'incremento dei prestiti non è omogeneo: le regioni con il tasso di crescita più alto nel primo trimestre sono Molise (+1,63%), Toscana (+1,40%) e Umbria (+1,39%), mentre la Valle d'Aosta registra il valore più basso (+0,52%).
Confronta le offerte di prestito liquidità da 10.000 euro:

 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Mutui: tassi in calo, in controtendenza rispetto al resto dell’Europa
La stessa analisi dedica un approfondimento ai mutui casa, elaborando i dati di Bankitalia. A questo proposito, il TAEG rilevato a maggio per le nuove operazioni si è attestato al 3,58%, in discesa rispetto ad aprile, in controtendenza rispetto al resto dell'area euro dove si è visto un aumento. In Germania e Francia, i tassi sui mutui si mantengono intorno al 3,7% e al 3,6% rispettivamente.
Rischio e sostenibilità del debito
Il tasso di deterioramento dei prestiti alle famiglie, indicatore della rischiosità, continua la sua lenta riduzione: dal 0,222% del 2024 a 0,207% nel 2025.
Tuttavia, il Mezzogiorno evidenzia livelli di rischio superiori, con picchi in Sicilia (0,365%), seguito da Campania e Calabria. La graduale segnalazione del rischio è un segnale positivo sull'affidabilità dei debitori, anche se l'elevata esposizione delle fasce più deboli resta un motivo di attenzione.
Un aspetto particolarmente rilevante dello studio firmato Cisl è la continua espansione della cessione del quinto dello stipendio. Dal 2011 a fine 2024, il valore di questi prestiti è quasi raddoppiato, sfiorando quota 18,5 miliardi di euro, con una crescita dell'1,3% solo nell'ultimo anno. Una tendenza che si spiega con la garanzia – per i concedenti – data dalla disponibilità dello stipendio o dell’assegno pensionistico, che si riflette in tassi di interesse più bassi rispetto ai prestiti personali.

Articoli correlati
Risparmiare è diventato difficile e ricostituire la liquidità accantonata richiede anni: così molti italiani ricorrono al prestito anche potendo pagare, pur di non toccare i risparmi. I dati di Banca d'Italia confermano già un credito in crescita per famiglie e imprese.
I prestiti finalizzati si confermano stabili, mentre il mercato registra una forte contrazione nei settori della tecnologia e dell’arredamento domestico. L'acquisto dell'auto nuova resta il motore principale del comparto dei finanziamenti finalizzati, segnando un balzo del 17,89% rispetto allo scorso anno.
Con un messaggio dedicato lo scorso 30 giugno, l'INPS ha aggiornato i tassi di interesse soglia relativi al terzo trimestre 2026 per la cessione del quinto della pensione. Le soglie in questione, che costituiscono di fatto il tetto massimo che una banca può applicare ai pensionati che attivano la cessione del quinto, valgono per i mesi di luglio, agosto e settembre 2026.
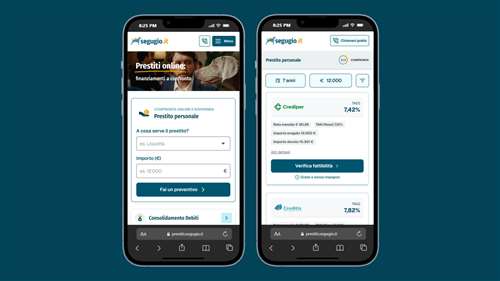
Segugio.it Prestiti rinnova il suo layout per rendere più semplice la ricerca e più chiaro il confronto delle offerte. La nuova ;veste grafica valorizza le informazioni essenziali, migliora leggibilità e usabilità e adotta un approccio mobile-first. Alla base vi è un Design System condiviso, che assicura coerenza visiva e supporta l’evoluzione della piattaforma nel tempo.
Guide correlate

Strumenti di calcolo prestiti
Cessione del quinto
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.
Un comparatore di prestiti permette non solo di sondare il mercato alla ricerca del finanziamento più adeguato, ma di risparmiare tempo tramite il confronto immediato delle offerte e, una volta effettuata la scelta, di inoltrare la richiesta online.

Prestiti per la persona
I prestiti per la persona stanno conoscendo un momento importante di crescita, che genera una corrispondente offerta del mercato finanziario. Vediamo in questa guida le proposte di prestiti personali del settore.

