
Prestito, quando è necessario l’intervento di un garante
Nella prima metà del 2024 le richieste di prestiti finalizzati sono cresciute 14,36% rispetto al primo semestre 2023, confermando un trend positivo già avviato lo scorso anno. Un mercato florido, che in alcuni casi vede l'intervento di un soggetto terzo come garante.

Esperto di prodotti finanziari


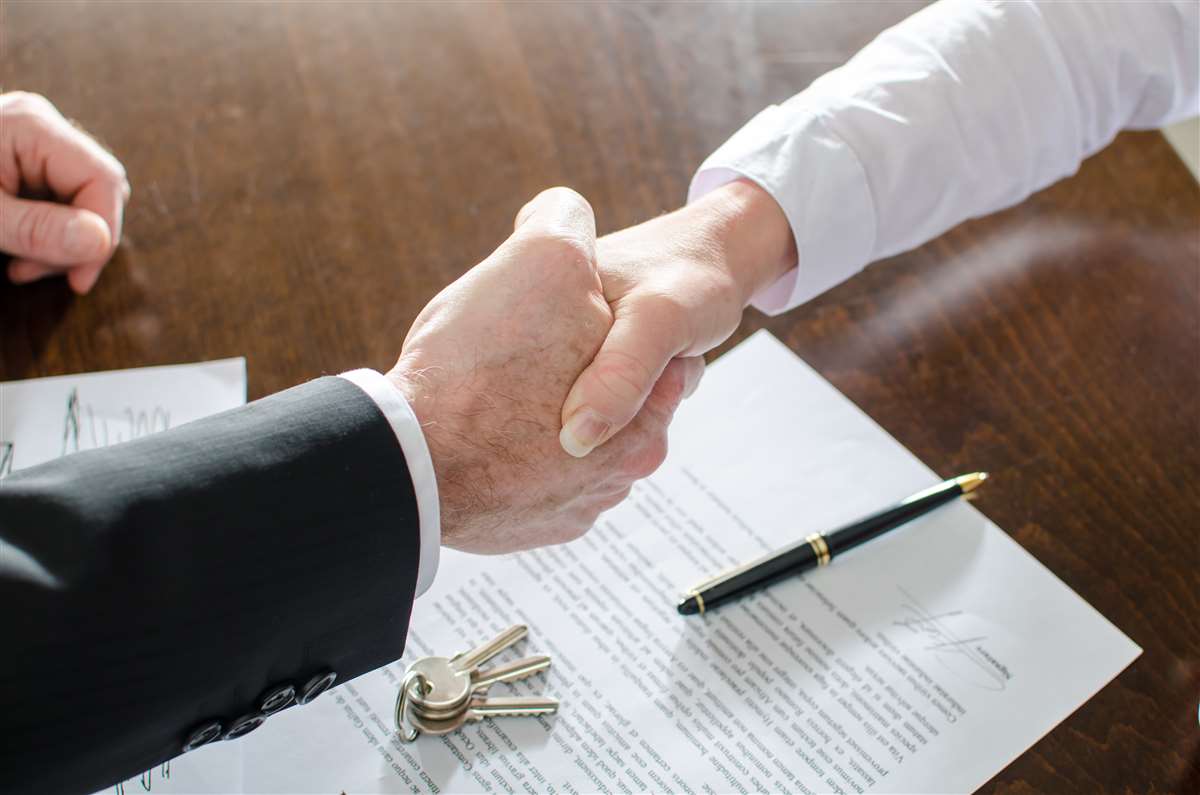
Ridurre il rischio per gli istituti di credito che erogano il capitale, assicurando il rimborso dell’importo concesso. È l’obiettivo alla base del prestito con garante, una formula di nicchia, ma che soprattutto in situazioni precarie o di incertezza della congiuntura, come quella che stiamo vivendo, può trovare una certa diffusione.
Una domanda in forte crescita
Per quel che riguarda il quadro generale, questo è un buon momento per il segmento dei finanziamenti. Il rapporto curato da Segugio.it ed Experian rivela che nella prima metà del 2024 le richieste di prestiti finalizzati sono cresciute 14,36% rispetto al primo semestre 2023, confermando un trend positivo già avviato lo scorso anno. Il periodo gennaio-giugno è stato positivo anche per prestiti personali e cessioni del quinto, che invece lo scorso anno avevano subito un leggero calo.
Confronta i prestiti liquidità da 10.000 euro:

 Scheda prestito

 Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
 Scheda prestito
Gratis e senza impegno!
Chi è il garante e qual è il suo ruolo
Venendo invece all’argomento di questo articolo, cominciamo col dire che il garante di un prestito è un soggetto terzo che si impegna a rimborsare il debito in caso di insolvenza da parte del beneficiario del finanziamento. Interviene su richiesta dell’operatore finanziario che concede il prestito, quando quest’ultimo non ritiene sufficientemente affidabile il richiedente, ad esempio perché ha già altri finanziamenti in corso (anche con altri operatori) o perché dotato di un contratto di lavoro precario. La presenza di un terzo soggetto non prevede variazioni del piano di ammortamento né all’ammontare degli interessi, ma la sua presenza può semplificare la procedura prevista.
Chi si propone come garante deve essere consapevole che se il beneficiario del prestito non assolve agli obblighi contratti, il finanziatore si può rivalere nei suoi confronti.
I documenti necessari per svolgere il ruolo di garante
Per essere riconosciuto come garante, chi si propone a svolgere il ruolo deve dimostrare solidità economica e rientrare in una fascia d’età compresa tra i 18 ed i 65 (anche se alcuni istituti alzano un po’ l’età massima). I documenti da presentare sono: carta d’identità, codice fiscale, modello unico (se il garante è un lavoratore autonomo) o ultime buste paga (se il garante è un dipendente, con alcuni operatori finanziari che richiedono il contratto a tempo indeterminato).
Se il garante è una persona giuridica, la documentazione da presentare riguarda:
- copia fronte e retro della carta d’identità e del codice fiscale di un legale rappresentante;
- modello unico dei soci e dell’amministratore;
- ultimo bilancio approvato e visura camerale.
Non esistono particolari vincoli che impediscono di fare da garante a più di una persona, anche deve essere presa in considerazione la capacità di rimborso del soggetto. In sostanza, il reddito del garante deve essere sufficiente a coprire sia la rata del prestito già in corso sia quella del nuovo.
Solitamente a svolgere il ruolo è il genitore o uno stretto parente del beneficiario a svolgere questo ruolo data la rilevanza degli impegni presi.
L’intervento del garante viene richiesto quando non sono considerate sufficienti le garanzie reali fornite dal richiedente. Ad esempio, la busta paga, beni mobili o immobili di proprietà.
Un altro requisito è il reddito del garante, che deve essere tale da poter assicurare all’istituto di credito di poter rimborsare le rate residue del prestito qualora il richiedente non ne fosse più in grado.
I migliori prestiti liquidità da 10.000 euro:
| Prestito | Rata Mensile | TAEG | Durata |
|---|---|---|---|
| Prestito Personale Younited | € 151,61 | 7,38% | 7 anni |
| Prestito Personale Crediper Crediper | € 153,14 | 7,74% | 7 anni |
| Credito Flessibile Findomestic Banca | € 153,90 | 7,87% | 7 anni |
| Prestito Personale Prexta Gruppo Bancario Mediolanum | € 160,64 | 9,38% | 7 anni |
| DB EASY DIGITAL Deutsche Bank | € 161,40 | 10,85% | 7 anni |
| Prestito Compass Compass | € 178,63 | 13,42% | 7 anni |

Articoli correlati
Secondo l’Osservatorio Finanziamenti di Segugio.it, i prestiti per l'acquisto di un'auto si confermano tra i più richiesti, contando per il 19,3% del totale erogato nel terzo trimestre 2026. Per chi è alla ricerca di liquidità per un veicolo nuovo, ecco le soluzioni più convenienti.
A settembre la liquidità si conferma la finalità di prestito più richiesta, con oltre un terzo di tutte le domande raccolte in rete dal comparatore. Le migliori offerte del mese sono di Crediper, Findomestic e Creditis, con rate accessibili e condizioni vantaggiose.
Il prestito auto usata si conferma tra i finanziamenti più richiesti dagli italiani, contando per il 17,5% del totale nel secondo trimestre del 2026. Secondo l'Osservatorio Finanziamenti di Segugio.it, l'importo medio richiesto per questa finalità è di 11.300 euro. Scopri le migliori offerte di agosto 2026.
I piccoli prestiti offrono una soluzione finanziaria versatile e accessibile, particolarmente utile per chi ha bisogno di liquidità rapida. Uno dei principali vantaggi è l'accessibilità: i requisiti richiesti sono spesso meno rigorosi rispetto ai prestiti tradizionali, il che consente un'approvazione più rapida.
Guide correlate

Strumenti di calcolo prestiti
Quanto posso chiedere in prestito?
Come scegliere il prestito
Quali sono gli aspetti da tenere in considerazione quando si decide di ricorrere a un prestito per finanziare un progetto? Per scegliere quello che fa per sè, non bisogna considerare solo il tasso di interesse.
Come ottenere un prestito
Come richiedere un finanziamento e quali sono i requisiti per ottenere un prestito? Tutti i consigli per valutare la convenienza del prestito e ottenere la cifra richiesta senza sorprese.

