
Cessione del quinto a 50 anni: quali prestiti scegliere?
I lavoratori dipendenti, sia pubblici che privati, possono far richiesta di un prestito con cessione del quinto dello stipendio. Un prestito con un piano di rimborso a rate costanti e non superiori alla quinta parte dello stipendio mensile. Ecco le migliori offerte.



Un finanziamento riservato sia ai dipendenti pubblici e privati che ai pensionati. La cessione del quinto offre una serie di condizioni vantaggiose a chi ne fa richiesta. Non è necessario presentare un garante e l’operazione di rimborso è semplice e comoda: avviene direttamente in busta paga o sul cedolino della pensione.
Con la cessione del quinto dello stipendio la rata non supera mai il quinto dello stipendio netto mensile. Il piano di rimborso ha solitamente una durata massima di 10 anni. Il richiedente è tenuto a sottoscrivere una copertura assicurativa in caso di decesso o perdita del posto di lavoro: ecco perché la cessione del quinto può ritenersi un tipo di prestito garantito.
Cessione del quinto o prestito personale?
I prestiti personali appartengono alla categoria dei prestiti non finalizzati: il piano di ammortamento è caratterizzato da rate costanti e il tasso di interesse è solitamente fisso. La differenza con la cessione del quinto sta soprattutto nel modo in cui viene rimborsato il capitale ottenuto in prestito.
Il pagamento avviene con una trattenuta diretta sulla busta paga del richiedente o sul cedolino della pensione e la rata non può mai andare oltre il quinto dello stipendio o della pensione netta. Nel caso di prestito personale la modalità di rimborso viene scelta dal cliente che può optare, ad esempio, per un bollettino postale o per l’addebito in conto corrente. Inoltre la rata viene calcolata in base all’importo richiesto e alla durata del piano di rimborso.
I tassi 2020 per la cessione del quinto
Nel secondo trimestre del 2020 c’è stata una diminuzione dei tassi di interesse relativi alla cessione del quinto. Un elemento che ha fatto sì che questo tipo di finanziamento diventasse più “appetitoso” per i clienti.
I tassi previsti sono dell'11,45%: registrato, dunque, un calo pari allo 0,20% rispetto allo scorso anno per i prestiti fino a 15 mila euro. Per i prestiti caratterizzati da un importo maggiore di 15mila euro, il tasso medio è del 7,99% con una contrazione pari allo 0,44% rispetto al 2019.
Le migliori offerte per i 50enni
Facciamo una simulazione e ipotizziamo che un 50enne di Milano faccia richiesta di un prestito con cessione del quinto. Supponiamo che lo stipendio netto mensile sia di 1.800 euro, l’importo della rata di 250 euro e la durata del finanziamento di 96 mesi. La rilevazione prestiti è stata effettuata nella giornata di martedì 22 settembre.
Il miglior prestito è la Cessione del Quinto di Banca Nuova Terra con un netto erogato di 20.612.73 euro (Taeg 3,94% e Tan 3,87%). A richiedere questo prestito possono essere i lavoratori dipendenti e i pensionati. L’età massima alla scadenza non deve essere superiore agli 80 anni.
Si può far richiesta di un importo massimo consentito dalla quota cedibile, sempre nei limiti previsti dalle compagnie assicurative. Necessaria la sottoscrizione di un’assicurazione rischio vita-rischio impiego sottoscritta dal finanziatore. L’importo viene concesso al cliente tramite bonifico bancario sul conto corrente.
Conveniente per un 50enne anche la Cessione del quinto di TidoCredito by Pitagora con un netto erogato pari a 20.546,27 euro (Taeg 4,03% e Tan 3,89%). Le spese iniziali ammontano a 51,49 euro. Questo prestito è destinato a chi ha reddito da lavoro dipendente o da pensione e un’età compresa tra i 18 e gli 84 anni. Assenti le spese mensili e annuali.
Le assicurazioni rischio vita e rischio impiego servono a coprire l’importo dovuto in caso di insolvenza. Il rimborso del capitale ottenuto viene effettuato direttamente dal datore di lavoro o dall’istituto previdenziale.
Al terzo posto si piazza la Cessione del quinto di Prestitalia con un netto erogato di 20.182,02 euro (Taeg 4,51% e Tan 4,40%). Le spese iniziali ammontano a 18 euro. A farne richiesta possono essere sia i lavoratori dipendenti con età compresa tra i 18 e i 65 anni che i pensionati di età compresa tra i 50 e gli 83 anni. Alla scadenza del finanziamento l’età massima deve essere di 85 anni.
L’importo finanziabile è fino al massimo consentito. La prima rata è sempre indicata nel contratto. Tutta la procedura di istruttoria prevede il coinvolgimento dell’amministrazione cui il cliente è dipendente, nonché delle compagnie assicurative.


Articoli correlati
Per chi avesse i requisiti, la cessione del quinto costa meno di un prestito personale e può far risparmiare anche migliaia di euro di interessi. In Lombardia il consolidamento dei debiti registra le somme richieste più alte, mentre Sondrio si distingue per importi e durate della cessione.
Nel semestre aprile-settembre 2026, secondo l’ultimo Osservatorio Finanziamenti di Segugio.it, le richieste di cessione del quinto da parte di dipendenti pubblici e statali hanno rappresentato il 24,37% del totale delle domande effettuate sul portale, confermando l'alta attrattiva di questa formula di finanziamento.

Con un messaggio dedicato lo scorso 30 giugno, l'INPS ha aggiornato i tassi di interesse soglia relativi al terzo trimestre 2026 per la cessione del quinto della pensione. Le soglie in questione, che costituiscono di fatto il tetto massimo che una banca può applicare ai pensionati che attivano la cessione del quinto, valgono per i mesi di luglio, agosto e settembre 2026.
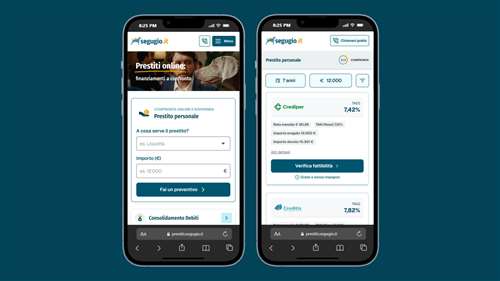
Segugio.it Prestiti rinnova il suo layout per rendere più semplice la ricerca e più chiaro il confronto delle offerte. La nuova ;veste grafica valorizza le informazioni essenziali, migliora leggibilità e usabilità e adotta un approccio mobile-first. Alla base vi è un Design System condiviso, che assicura coerenza visiva e supporta l’evoluzione della piattaforma nel tempo.
Guide correlate

Strumenti di calcolo prestiti
Cessione del quinto
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.
Un comparatore di prestiti permette non solo di sondare il mercato alla ricerca del finanziamento più adeguato, ma di risparmiare tempo tramite il confronto immediato delle offerte e, una volta effettuata la scelta, di inoltrare la richiesta online.

Prestiti per la persona
I prestiti per la persona stanno conoscendo un momento importante di crescita, che genera una corrispondente offerta del mercato finanziario. Vediamo in questa guida le proposte di prestiti personali del settore.

