
Cessione del quinto e dipendenti privati: giù i tassi, su l’importo medio richiesto
La maggiore convenienza dei tassi di interesse sta spingendo verso l’alto le richieste e le erogazioni della cessione del quinto dello stipendio per i dipendenti privati. Negli ultimi cinque anni è cresciuto di 5.700 euro anche l’importo medio richiesto. Cos’è, come funziona e perché è vantaggioso questo prestito.


Negli ultimi cinque anni, i dipendenti privati sono la categoria che, più delle altre due (dipendenti pubblici e pensionati), ha approfittato della convenienza dei tassi di interesse applicati sulla cessione del quinto dello stipendio o della pensione per ottenere un finanziamento personale.
Secondo i dati raccolti dall’Osservatorio finanziamenti di Segugio.it, all’inizio del 2020 le richieste per la cessione del quinto dei dipendenti privati erano il 45,7% delle domande totali. A fine 2024 sono salite al 47,7%. Ma nell’arco di questi cinque anni, si sono registrate anche vette del 72,4% come nel secondo trimestre del 2023.
Sulla stessa lunghezza d’onda si sono sintonizzate anche le erogazioni della cessione del quinto sempre per i lavoratori con contratto del settore privato: sono passate dal 27,1% di inizio 2020 al 38,9% di dicembre 2024 delle erogazioni complessive. Anche in questo caso vanno segnalati il crollo del primo e secondo trimestre 2021, con erogazioni scese al 16,1%, e i picchi fatti segnare nel secondo e terzo trimestre 2023, con il 44,5% e il 46,4% delle erogazioni totali.
Dalle rilevazioni effettuate dall’Osservatorio di Segugio.it emerge inoltre che, a conferma della tendenza positiva della cessione del quinto dello stipendio tra i dipendenti privati, l’importo medio richiesto è salito di 5.701 euro tra inizio 2020 e fine 2024, passando da 14.315 euro a 20.016 euro.
Cessione del quinto: cos’è e come funziona
Ricordiamo che la cessione del quinto dello stipendio o della pensione è un finanziamento a tasso fisso con rimborso per mezzo di rate mensili di uguale importo per una durata che può variare in base al contratto sottoscritto per questo tipo di prestito.
La cessione del quinto dello stipendio non può superare il valore del 20% (un quinto) del salario mensile netto. Inoltre, la durata massima consentita è di 120 mesi e la minima di solito non è inferiore ai 24 mesi.
Banche e società finanziarie applicano tassi di interesse alla cessione del quinto più bassi rispetto a quelli di un prestito personale standard, in quanto sono maggiori le garanzie a copertura del debito contratto dal richiedente:
- la rata è trattenuta direttamente dalla busta paga (o dalla pensione);
- il TFR maturato, o la pensione, sono vincolati a favore della banca;
- viene stipulata un’assicurazione obbligatoria, sul rischio vita e/o rischio impiego.
Cessione del quinto trainato dal calo degli interessi
Di certo, sull’andamento della cessione del quinto dello stipendio per i dipendenti privati ha pesato il sali-scendi dei tassi di interesse per questa tipologia di finanziamento personale.
Una traiettoria dei tassi che, nel corso degli ultimi dodici mesi, è andata progressivamente volgendo verso il basso. Una discesa che ha reso l’importo della rata mensile sempre meno cara.
La riduzione dei tassi calcolata sui prestiti tramite cessione del quinto dello stipendio, così come della pensione, ha subito un’accelerazione nel 2024 grazie ai quattro tagli del costo del denaro (tutti di 25 punti base) approvati dalla Banca centrale europea.
Bce pronta a ridurre ancora il costo del denaro
Il calo dei tassi è destinato a proseguire anche nel 2025, se la Bce continuerà in materia di politica monetaria a mantenere una linea più morbida rispetto a quella del periodo luglio 2022-settembre 2023, quando l’inflazione galoppava verso l’alto, creando forte preoccupazione tra i banchieri dell’Istituto centrale di Francoforte.
Ora che invece l’inflazione sembra domata e più vicina all’obiettivo del 2% nell’Eurozona, la Bce è più propensa, anche per i prossimi mesi, a varare altri tagli dei tassi, così da ridare slancio ai consumi. E la cessione del quinto è di sicuro un finanziamento conveniente.


Articoli correlati
La durata più comune per le cessioni del quinto da parte dei dipendenti privati è di 120 mesi, una scelta che si allinea con le preferenze di dipendenti pubblici e pensionati. Questa opzione offre la possibilità di rateizzare il rimborso su un periodo più lungo, rendendo la gestione del prestito più sostenibile. La seconda durata più richiesta è di 60 mesi, selezionata dal 13,40% dei richiedenti.
Nel semestre aprile-settembre 2026, secondo l’ultimo Osservatorio Finanziamenti di Segugio.it, le richieste di cessione del quinto da parte di dipendenti pubblici e statali hanno rappresentato il 24,37% del totale delle domande effettuate sul portale, confermando l'alta attrattiva di questa formula di finanziamento.

Con un messaggio dedicato lo scorso 30 giugno, l'INPS ha aggiornato i tassi di interesse soglia relativi al terzo trimestre 2026 per la cessione del quinto della pensione. Le soglie in questione, che costituiscono di fatto il tetto massimo che una banca può applicare ai pensionati che attivano la cessione del quinto, valgono per i mesi di luglio, agosto e settembre 2026.
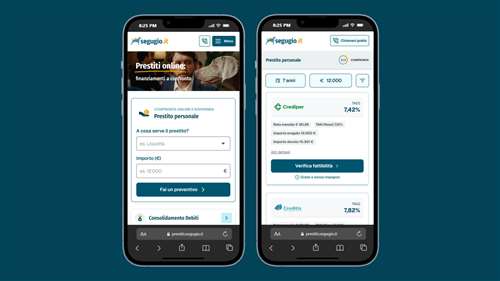
Segugio.it Prestiti rinnova il suo layout per rendere più semplice la ricerca e più chiaro il confronto delle offerte. La nuova ;veste grafica valorizza le informazioni essenziali, migliora leggibilità e usabilità e adotta un approccio mobile-first. Alla base vi è un Design System condiviso, che assicura coerenza visiva e supporta l’evoluzione della piattaforma nel tempo.
Guide correlate
Cessione del quinto
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.
Prestito personale
Nel panorama del credito il prestito personale è uno strumento largamente diffuso e impiegato per finanziare cifre fino a € 30.000 e oltre, con durate dai 12 ai 120 mesi.
Altre forme di prestito
L'offerta dei prodotti finanziari nel settore del credito a breve e medio termine non si esaurisce con il prestito personale e la cessione del quinto. Vediamo in questa guida quali sono le altre proposte del mercato.

