
Le migliori offerte di cessione del quinto dello stipendio in autunno
Con la cessione del quinto è possibile ricevere un finanziamento in modo comodo e semplice. Il rimborso della somma avviene con addebito diretto sullo stipendio. Per il debitore non c'è alcun tipo di impegno. Ecco tutte le informazioni e le migliori offerte di ottobre.


Un lavoratore dipendente può richiedere un finanziamento non finalizzato da rimborsare in comode rate mensili. E può farlo con la cessione del quinto: il finanziamento è pratico in quanto prevede il rimborso del capitale direttamente sullo stipendio.
Ad occuparsi, infatti, del rimborso non è il richiedente prestito, ma il suo datore di lavoro. L’importo viene trattenuto dal netto in busta paga o dalla pensione se il richiedente è un pensionato. Si parla di cessione del quinto perché l’importo della rata di rimborso non può andare oltre la quinta parte dello stipendio netto mensile.
Chi può richiederla?
La cessione del quinto è un tipo di finanziamento che può essere richiesto da: dipendenti pubblici o statali, dipendenti privati e pensionati. I richiedenti non devono presentare garanzie reali. Questo finanziamento trova la sua garanzia nel TFR maturato dal lavoratore dipendente o nella pensione che spetta al pensionato.
Perché sceglierla?
Uno dei punti di forza della cessione del quinto sta nella semplicità con cui viene erogato il prestito. Dal momento che si tratta di un’operazione di credito garantita, la possibilità che venga concesso il finanziamento è sempre abbastanza elevata.
Ad accedere al credito, mediante la cessione del quinto dello stipendio o della pensione, possono essere anche i cattivi pagatori che difficilmente possono, invece, accedere ad altre forme di finanziamento.
Le tre migliori cessioni del quinto di ottobre 2020
Facciamo una simulazione giovedì 8 ottobre di cessione del quinto dello stipendio. Ipotizziamo che il richiedente sia un dipendente pubblico 50enne residente a Roma che percepisce uno stipendio di 1.600 euro al mese. Supponiamo che l’importo della rata sia di 150 euro e che la durata del finanziamento sia di 84 mesi.
Al primo posto c’è la Cessione del quinto di Bnl Finance con un netto erogato di 11.010,93 euro (Taeg 3,97% e Tan 3,90%). Questo finanziamento è destinato ai lavoratori dipendenti con età compresa tra 18 e 65 anni e ai pensionati con età compresa tra 50 e 83 anni. Alla scadenza del finanziamento l’età massima deve essere di 85 anni.
Il richiedente non deve presentare garanzie reali o personali. Inoltre il cliente può rimborsare anticipatamente, del tutto o in parte, il finanziamento. L’avvenuta erogazione del finanziamento viene comunicata tramite una lettera di benvenuto e l’importo viene erogato tramite bonifico bancario sul conto.
Vantaggiosa poi la Cessione del quinto di TidoCredito by Pitagora con un netto erogato di 10.939,09 euro (Taeg 4,17% e Tan 4,02%). Ad accedere a questo prestito possono essere i lavoratori dipendenti (privati, pubblici o statali) o i pensionati con età compresa tra i 18 e gli 84 anni. L’importo massimo finanziabile è pari a 75.000 euro.
Le spese assicurative sono a carico dell’istituto finanziatore. L’assicurazione rischio vita e rischio impiego è obbligatoria in quanto, in caso di mancato pagamento, garantisce l’importo ancora dovuto. L’esito della valutazione viene comunicato al cliente a mezzo posta elettronica.
Si piazza in terza posizione la Cessione del quinto di Prestitalia con un netto erogato di 10.809,43 euro (Taeg 4,54% e Tan 4,40%). Le spese iniziali ammontano a 18 euro. Il prestito si rivolge ai lavoratori dipendenti e ai pensionati. L’importo finanziabile è fino al massimo consentito dalla quota cedibile e nei limiti dei parametri assuntivi previsti dalle compagnie assicurative.
Prevista la costituzione di un vincolo sul Tfr maturato e maturando dal cliente presso il proprio datore di lavoro o fondo pensione. Sono inoltre previste per legge due polizze assicurative, cui una a copertura del rischio vita e un’altra - solo per lavoratori dipendenti - ad integrazione dell’eventuale Tfr, a copertura del rischio Impiego del cliente.
L’accettazione della richiesta viene anticipata al cliente mediante un sms, a cui segue una comunicazione cartacea. L’importo viene concesso tramite bonifico sul conto e il rimborso viene invece effettuato dal datore di lavoro o ente previdenziale. La prima rata è sempre segnalata nel contratto e sarà pagata entro e non oltre il secondo mese successivo alla data della messa a disposizione del cliente della totalità delle somme.


Articoli correlati
Nel semestre aprile-settembre 2026, secondo l’ultimo Osservatorio Finanziamenti di Segugio.it, le richieste di cessione del quinto da parte di dipendenti pubblici e statali hanno rappresentato il 24,37% del totale delle domande effettuate sul portale, confermando l'alta attrattiva di questa formula di finanziamento.
I prestiti finalizzati si confermano stabili, mentre il mercato registra una forte contrazione nei settori della tecnologia e dell’arredamento domestico. L'acquisto dell'auto nuova resta il motore principale del comparto dei finanziamenti finalizzati, segnando un balzo del 17,89% rispetto allo scorso anno.
Con un messaggio dedicato lo scorso 30 giugno, l'INPS ha aggiornato i tassi di interesse soglia relativi al terzo trimestre 2026 per la cessione del quinto della pensione. Le soglie in questione, che costituiscono di fatto il tetto massimo che una banca può applicare ai pensionati che attivano la cessione del quinto, valgono per i mesi di luglio, agosto e settembre 2026.
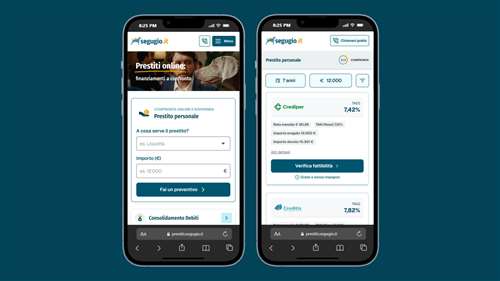
Segugio.it Prestiti rinnova il suo layout per rendere più semplice la ricerca e più chiaro il confronto delle offerte. La nuova ;veste grafica valorizza le informazioni essenziali, migliora leggibilità e usabilità e adotta un approccio mobile-first. Alla base vi è un Design System condiviso, che assicura coerenza visiva e supporta l’evoluzione della piattaforma nel tempo.
Guide correlate

Strumenti di calcolo prestiti
Cessione del quinto
La cessione del quinto è una forma di prestito personale prevista dal DPR 180 del 1950, che regola tutti gli aspetti del credito. Il pagamento delle rate, nella misura massima del quinto della retribuzione, è a carico del datore di lavoro che le trattiene dalla busta paga.
Un comparatore di prestiti permette non solo di sondare il mercato alla ricerca del finanziamento più adeguato, ma di risparmiare tempo tramite il confronto immediato delle offerte e, una volta effettuata la scelta, di inoltrare la richiesta online.

Prestiti per la persona
I prestiti per la persona stanno conoscendo un momento importante di crescita, che genera una corrispondente offerta del mercato finanziario. Vediamo in questa guida le proposte di prestiti personali del settore.

